甲府法人会たより第117号 page 28/32
このページは 甲府法人会たより第117号 の電子ブックに掲載されている28ページの概要です。
秒後に電子ブックの対象ページへ移動します。
「電子ブックを開く」をクリックすると今すぐ対象ページへ移動します。
概要:
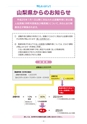
山梨県からのお知らせ平成25年1月1日以降に支払われる退職所得に係る個人住民税(市町村民税及び県民税)について、次のとおり制度改正が実施されます。1退職所得の課税の特例の....
山梨県からのお知らせ平成25年1月1日以降に支払われる退職所得に係る個人住民税(市町村民税及び県民税)について、次のとおり制度改正が実施されます。1退職所得の課税の特例のうち、税額の10分の1に相当する金額を控除する特例が廃止されます(個人住民税のみ)。2勤続年数が5年以下の法人役員等の退職所得については、2分の1課税が廃止されます(所得税と同様)。?法人税法第2条第15号に規定する役員(法人の取締役等)?国会議員及び地方公共団体の議会の議員?国家公務員及び地方公務員計算例退職金2,000万円〈勤続年数・30年の場合〉退職所得控除額1,500万円【40万円×20年+70万円×(30年-20年)】退職所得500万円×1/2=250万円退職所得×10%×90%=22.5万円税率県民税4%市町村民税6%10%税額控除勤続年数が5年以下の法人役員等について廃止(10%税額控除廃止前の税額)廃止=25万円(10%税額控除廃止後の税額)詳しくは、各市町村の税務担当課にお問い合わせください。─28─